令和8年分所得税の確定申告
基礎控除の改正
表1のとおり、合計所得金額に応じて基礎控除額が改正されました。
改正前と改正後を比較した表になります。
表1 基礎控除額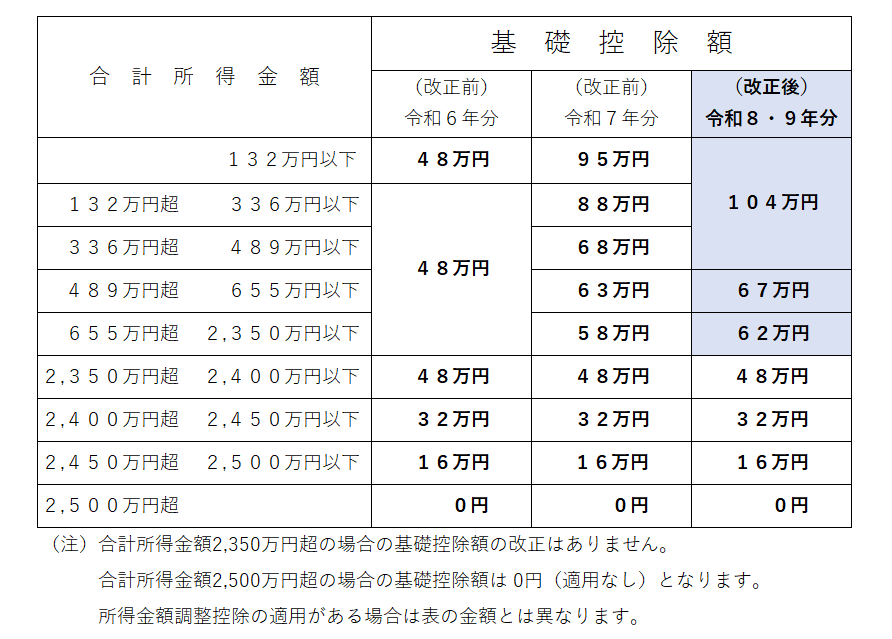
(解説)
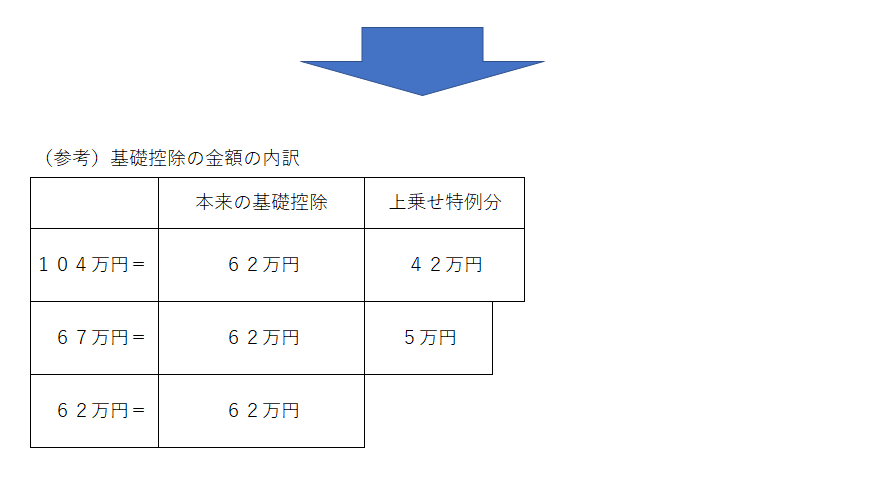
令和7年分から基礎控除額は合計所得金額に応じて異なる方式に改められ、所得税法の規定による基礎控除額(以下「本来の基礎控除」と呼びます。)に租税特別措置法の規定による基礎控除額(以下「上乗せ特例分の基礎控除」と呼びます。)が加算されて基礎控除額が決まる建て付けになりました。
この方式の下、令和8年分では次の改正が行われています。
本来の基礎控除額が令和7年分の58万円から4万円引き上げられ、62万円となります。
併せて上乗せ特例分の金額と適用される階層の見直しがされました。
なお、改正後の基礎控除の金額と「本来の基礎控除」、「上乗せ特例分の基礎控除」の関係は表1矢印下の
(参考)基礎控除の金額の内訳のとおりとなります。
基礎控除が「本来の基礎控除」と「上乗せ特例分の基礎控除」の二階建てになっていることが、後掲の扶養親族等の所得要件の判定に影響しますので、その内容を十分理解しておいてください。
なお、合計所得金額が2,350万円超の場合の納税者については改正がなく、表1のとおりの基礎控除額となります。
(令和2年分の改正から適用されている金額です。)
また、所得金額調整控除の適用がある場合は表1の金額と異なります。
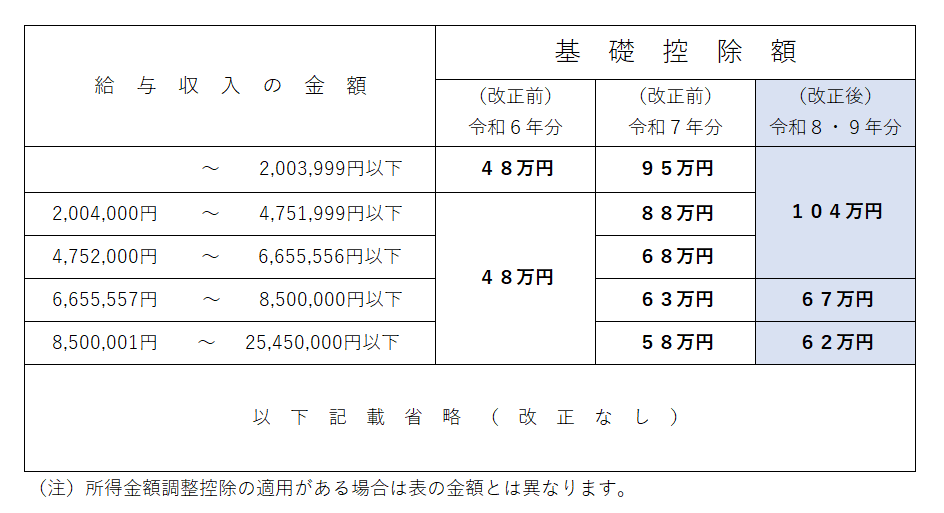
参考までに、収入が給与のみとした場合の収入金額に応じた基礎控除額は下記の表2のとおりです。
(注)給与収入2,545万円超の場合の記載は省略しています。
表2 基礎控除額(給与収入の金額ベース)