令和8年分所得税の確定申告
給与所得控除の改正
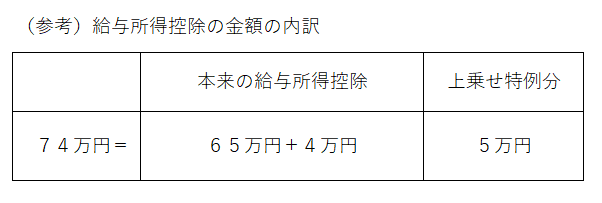
給与所得控除額について最低保障額が65万円から4万円引き上げられ、69万円になるとともに、給与収入が220万円以下の場合、特例により最低保障額が5万円加算され控除額は74万円になります。
(下図の「給与所得控除の金額の内訳」参照)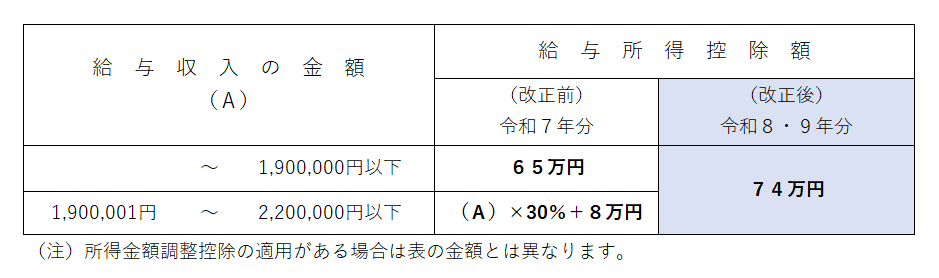
上記の改正に伴い、家内労働者等の事業所得等の所得計算の特例について、必要経費に算入する金額の最低保障額が74万円(改正前は65万円)に引き上げられました。
(解説)
給与所得控除については、昨年に引き続き最低保障額が引き上げられました。
給与収入が220万円以下の層については所得税法に定める給与所得控除額を4万円引き上げて69万円とするとともに、措置法により5万円を加算する特例を設けることにより最低保障額を74万円としました。
これにより、基礎控除額の改正と併せて考えると、給与所得のみで扶養親族なしの場合、基礎控除額104万円と給与所得控除額74万円を足した給与収入178万円が課税最低限となります。
なお、給与収入220万円超の層については改正はありません。
また、給与所得控除の最低保障額が74万円になったことに伴い、たとえば生保外交員などで家内労働者等の事業所得等の所得計算の特例を適用する場合の必要経費に算入する金額の最低保障額も74万円に引き上げられました。