令和8年分所得税の確定申告
住宅税制の改正
住宅ローン控除(住宅借入金等特別控除)については、ここのところ毎年改正されていますが、令和8年以降の入居分について新たに見直しされました。
主な改正のポイント
1.適用期限が令和12年12月31日まで5年延長されます。
2.住宅の区分に応じた借入限度額・控除期間が見直しされ(下表1・2参照)、従前以上に省エネ性能が高い住宅ほど優遇されます。
(住宅の区分についてはこちらをご覧ください。)
また、省エネ性能の高い既存住宅(中古住宅)の取得の支援拡大策が織り込まれました。
3.新築の省エネ基準適合住宅については新築住宅であっても令和10年以降の入居の場合は、令和9年12月31日以前に建築確認を受けた場合又は令和10年6月30日以前(登記簿上の建築日付)に建築された場合でないと適用対象外となります。
また、適用を受けることができる場合であっても、控除期間は10年となり、下表1・2とは異なります。
4.床面積が40㎡以上50㎡未満の買取再販住宅や既存住宅が住宅ローン控除の適用対象になりました。
(ただし、控除期間のうち、合計所得金額が1,000万円を超える年分については適用がありません。)
5.子育て世帯等(注)に該当する場合は、上記4の適用を受ける場合を除き、引き続き借入限度額の上乗せ特例を受けることができます。
(注)子育て世帯等とは、年齢40歳未満であって配偶者を有する者、年齢40歳以上であって年齢40歳未満の配偶者を有する者又は年齢19歳未満の扶養親族を有する者をいいます。
6.令和10年以降の入居からは災害危険区域等内の新築住宅については適用対象外となります。
(ただし、建て替えや中古住宅の取得については適用対象となります。)
対象となる住宅の区分ごとの入居年に対応する借入限度額・控除率・控除期間は以下のとおりです。
改正前と改正後を比較した表になります。
表1 子育て世帯等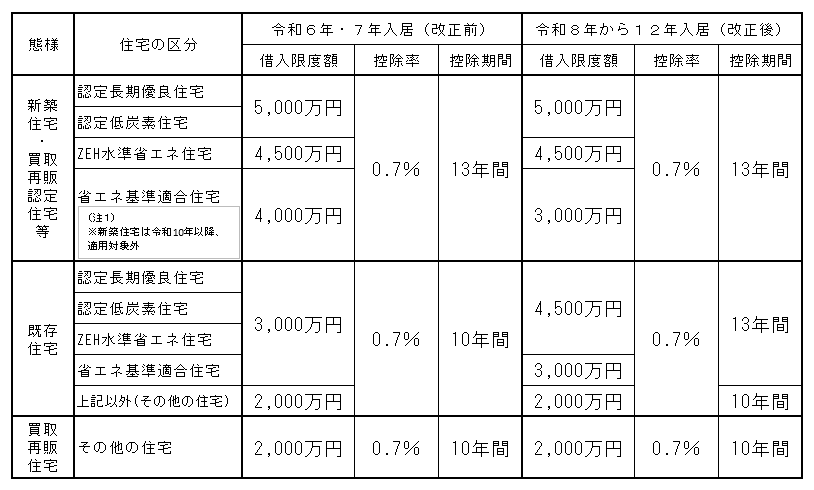
(注1)令和10年以降の入居で適用可の場合は表とは異なり、控除期間は10年。
表2 子育て世帯等以外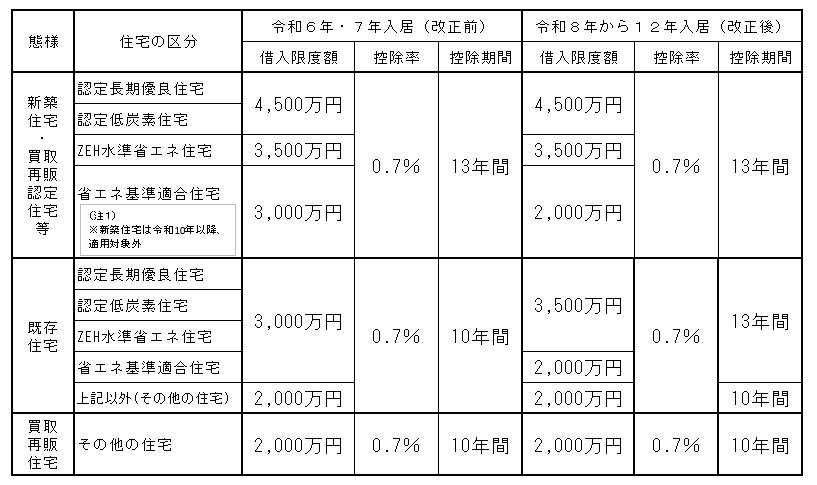
(注1)令和10年以降の入居で適用可の場合は表とは異なり、控除期間は10年。
(解説)
1.省エネ基準適合住宅の新築取得について
住宅ローン控除については、従前から住宅の省エネ性能に応じて借入限度額・控除期間に差異が設けられていましたが、今回の改正では更にその内容が見直しされることとなりました。
最もその影響を受けるのが省エネ住宅ではあるものの、その中で省エネ性能が最低位の省エネ基準適合住宅です。
既に新築の省エネ住宅でないその他の住宅(一般住宅)については、令和6年入居分から原則適用対象外とされていましたが、省エネ基準適合住宅についても令和10年以降入居の場合には原則適用対象外となり、次の要件を満たす場合のみ適用対象とされました。
具体的には、新築の省エネ基準適合住宅については令和10年以降入居の場合、令和9年12月31日以前に建築確認を受けた場合又は令和10年6月30日以前(登記簿上の建築日付)に建築された場合でないと適用対象外となります。
さらに、適用がある場合の控除期間も10年と短くなります(上表1・2とは異なります。)。
上記の改正は、2025年4月以降、新築住宅について省エネ基準への適合が原則義務化されたこと(標準の省エネ性能になった)に対応した措置と考えられ、住宅ローン控除の適用に限れば新築の省エネ基準適合住宅の有利性はなくなります。
そうすると、新築の省エネ基準適合住宅の取得を検討されている方は、取得して令和9年末までに入居を済ませるか、より省エネ性能の高い長期優良住宅・低炭素住宅・ZEH水準省エネ住宅を取得しないと控除の適用対象外となるため注意が必要です。
一方、中古の省エネ基準適合住宅を取得する場合は後述するように令和12年入居分まで控除の適用対象になります。
なお、省エネ住宅でないその他の住宅の取得についても中古の場合は令和12年入居分まで控除の適用対象になります。
2.既存住宅(中古住宅)の取得について
上記1の解説を読んで、「中古住宅に適用があるのに、なぜ、新築住宅が適用対象外なのか?」と疑問を持たれる方もいらっしゃるかと思いますが、国の住宅施策として、より省エネ性能の高い新築住宅の取得を促進すると同時に、省エネ性能の高い中古住宅の流通の支援が背景にあるものと思われます。
このため、改正前と比較すると、省エネ性能が高いZEH水準省エネ住宅以上の中古住宅については表1及び2のとおり、借入限度額が増額され、控除期間も10年から13年に延長されています。
このように、新築の省エネ基準適合住宅の省エネ性能が標準化されたことや昨今の建築費用の上昇等もあり、令和10年入居以降の場合は新築住宅に拘らず中古住宅の取得も選択肢の一つになるものと思われます。
3.買取再販住宅の取得について
買取再販住宅とは宅地建物取引業者が既存住宅に国が定めた一定基準の増改築等を行って良質化した上で販売した居住用家屋をいい、令和4年改正で創設された住宅の区分ですが、省エネ住宅である認定住宅等に該当する「買取再販認定住宅等」とそれ以外の「買取再販住宅」に区分されます。
省エネ性能の程度等により、上記の表では買取再販認定住宅等は新築住宅に、買取再販住宅は既存住宅にそれぞれ準じて借入限度額・控除期間が定められています。
なお、宅地建物取引業者が買取して上記の工事を行わないで単に再販する場合などは買取再販住宅に当たりませんので、注意が必要です。
4.床面積要件の緩和
最近の経済状況、世帯規模の変化や中低所得者の持家取得の支援の観点から、従前より一定の新築住宅のみに認められていた要件を改正して床面積が40㎡以上50㎡未満の買取再販住宅や既存住宅についても住宅ローン控除の適用対象とされました。
ただし、控除期間のうち、合計所得金額が1,000万円を超える年分については適用がありません。
なお、子育て世帯等がこの緩和措置の適用を受ける場合には、下記5の借入限度額の上乗せ措置の適用はできません。
5.子育て世帯等への支援
表1と表2の比較のとおり、特例により借入限度額が上乗せされています。
なお、子育て世帯等がこの上乗せ特例の適用を受ける場合には上記4の緩和措置の重複適用はできないため、住宅の床面積が50㎡以上であることが適用要件の一つになります。
6.一定の災害ハザードエリア内における控除の不適用
近年の自然災害の頻発化に対応するため、土砂災害等のリスクがある災害危険区域等においては開発規制等による防災・減災対策が講じられていますが、この取組を後押しし、また、安心安全な住まいを実現する観点から令和10年1月1日以降の災害危険区域等内における新築住宅の取得・入居については控除の適用対象外とされました。
例外として、建て替え、中古住宅の取得については適用対象とされます。
なお、上記の災害危険区域等とは災害危険区域、地すべり防止区域、急傾斜地崩壊危険区域、土砂災害特別警戒区域及び浸水被害防止区域をいいます。