令和8年分所得税の確定申告
扶養親族等の所得要件の改正
基礎控除の改正に伴い、配偶者控除や扶養控除の対象となる扶養親族等の所得要件が改正されました。
従来の所得要件である合計所得金額58万円以下が4万円増額されて62万円以下になりました。
なお、配偶者特別控除及び昨年分から創設された特定親族特別控除の控除額については下表のとおりです。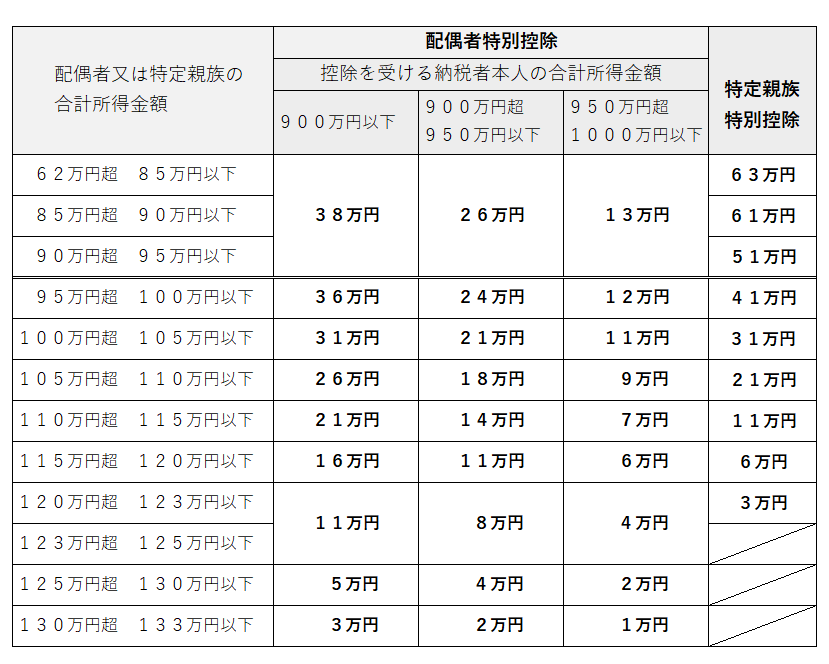
(解説)
昨年分に引き続き基礎控除の改正により基礎控除額が4万円増額された分、扶養親族等の所得要件も引き上げられたわけですが、ここで注意しなければならないのは、この所得要件は基礎控除の改正で述べた「上乗せ特例分」を考慮しない「本来の基礎控除額」(62万円)を基に判定するということです。
(注)本来の基礎控除と上乗せ特例分の基礎控除の内容については、1.基礎控除の改正を参照
たとえば、合計所得金額が132万円以下の妻の基礎控除額は104万円(前記表1)となりますが、この妻が夫の控除対象配偶者に該当するか否かの所得要件を判定する際には本来の基礎控除額62万円を基に判定するということです。